




布油从109.7跌至101:市场正在拆溢价,还是下一轮中断前的假回落?
2026-09-21 20:38:26
来源:【原创】
导语:9月21日周一,布伦特原油当前在101美元/桶一带交易,较前一交易日回落约2%。西得克萨斯中质原油同步回落至93-94美元/桶附近。定价逻辑已从9月中旬那种“出口通道突然中断”的冲击交易,转向两条更细的线索:沙特东西管道能否按公开时间表部分复运,以及联合国大会窗口期内外交接触会不会把风险溢价再压缩一截。
9月21日周一,布伦特原油当前在101美元/桶一带交易,较前一交易日回落约2%。西得克萨斯中质原油同步回落至93-94美元/桶附近。定价逻辑已从9月中旬那种“出口通道突然中断”的冲击交易,转向两条更细的线索:沙特东西管道能否按公开时间表部分复运,以及联合国大会窗口期内外交接触会不会把风险溢价再压缩一截。本月布伦特原油曾录得109.70美元/桶附近的阶段高点,此后连续回落,说明市场正在重新拆解溢价结构,而不是简单线性外推中断叙事。
9月10日前后无人机袭击迫使东西管道暂停后,这条贯通阿拉伯半岛、通往红海延布港的通道从“绕开霍尔木兹海峡的备份”变成了现货紧缺的放大器。公开信息显示,管道停运前大约输送400万桶/日至500万桶/日,相当于全球供应的4%至5%;系统设计能力可到约700万桶/日。沙特方面随后放出的修复路径很明确:先绕开受损管段,争取数日内恢复约一半运力,完整修复约需6周。
美国能源部长赖特表示,评估仍在进行,但复流时间“会按天数来衡量”,并提到沙特正设法把更多原油从霍尔木兹一线挪开。这句话的信息量不在态度,而在期限结构:若数日内真能恢复约200万桶/日至250万桶/日的流量,延布港待装库存被抽干的风险就会后移;若实际吞吐低于“一半运力”的口头口径,或者泵站电气结构损伤把工期从数日拉长到数周,贴水结构会重新变陡。国际能源署口径显示,8月经霍尔木兹海峡的流量约760万桶/日,较冲突前大幅收缩;延布与富查伊拉等绕行出口8月已回落到约550万桶/日。管道停运是在绕行流量已经下滑的背景下叠加的,因此复运进度直接决定三季度实物缺口是被部分填上,还是继续靠其他产区增量硬扛。
第81届联合国大会一般性辩论定于9月22日至26日及28日在纽约举行。伊朗总统佩泽希齐扬已确认率团出席,并计划在大会阐述立场、与多国领导人接触。美方已批准核心代表团入境签证。美国总统特朗普表示,“大概愿意”在联大期间会见佩泽希齐扬,同时称目前处于决策阶段。
这类日程对原油的冲击,本质是压缩或重新打开近月风险溢价,而不是立刻改写地下储量。市场此前给中东冲突、水道受限和基础设施袭击贴上了一层快速可变的溢价;一旦出现可核验的接触,近月合约往往先于远月做出反应,因为近月承载的是“本周能不能装船、保费会不会再跳”的现金流。反过来,若会晤停留在姿态、水道袭扰再度升温,溢价会以同样的速度贴回去。霍尔木兹通行、红海袭扰和管道修复是三条并行的物理约束,外交日程只能改变这三条约束被市场同时定价的权重。
从日线观察,9月上旬至中旬出现一轮沿布林带上轨附近延伸的放量波动。布林带中轨约96.75美元/桶,上轨约110.45美元/桶,下轨约83.05美元/桶,带宽仍显著宽于8月下旬至9月初的收缩阶段,说明9月冲击把波动率抬到了更高平台,尚未完成均值回归。
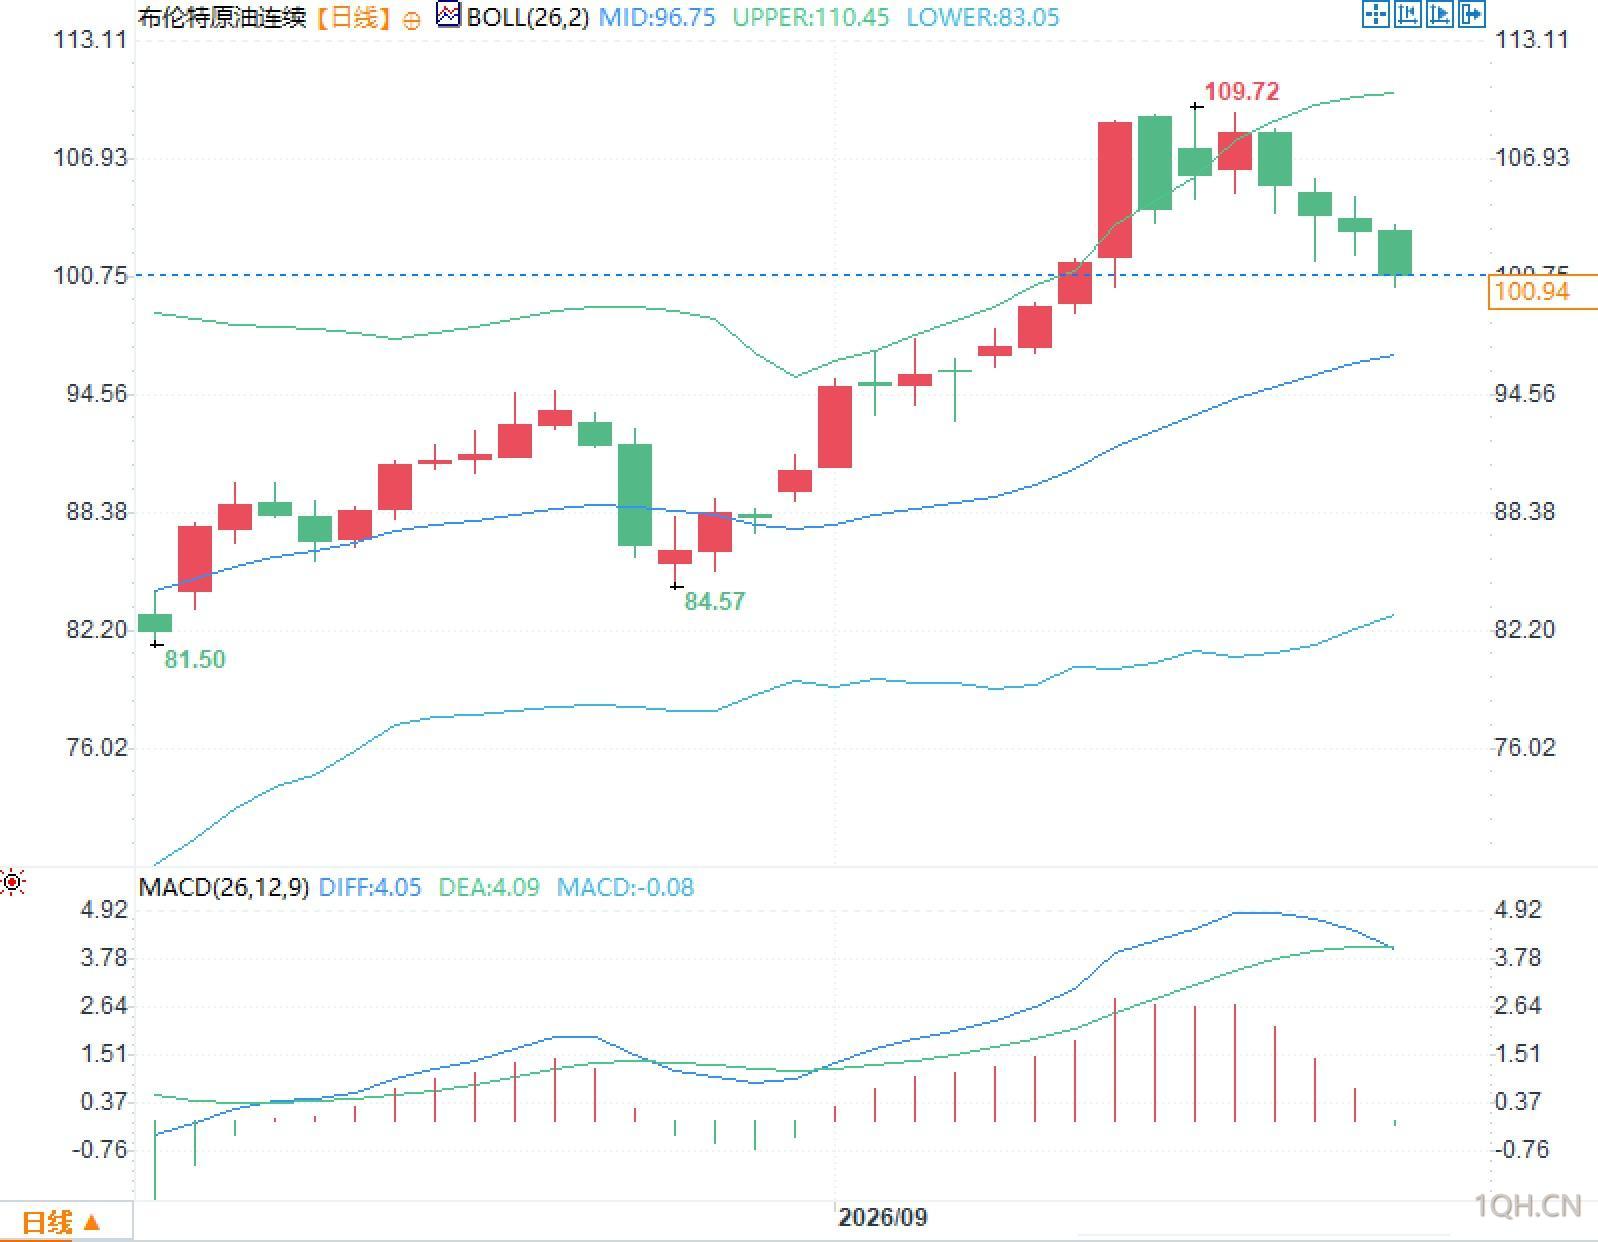
MACD显示DIFF 4.05、DEA 4.09、柱状线-0.08。两条信号线几乎走平,柱状线由前期连续正值收窄至零轴附近。更有用的是结构含义:带宽宽、动量收敛,通常对应事件驱动盘口,盘口厚度会随头条切换而快速变化,日内振幅仍可能显著高于8月均值。
国际能源署平衡表把2026年二季度全球缺口估在约220万桶/日,三季度约170万桶/日,明显小于霍尔木兹一线的账面损失。差额来自三块:海湾以外产区累计增量、绕行港口阶段性抬升,以及高价对消费的抑制。该机构将2026年全球需求下调至同比收缩,其中二季度收缩幅度更大,三季度有所收窄。高价本身已经在做需求侧对冲,炼厂采购周期和裂解价差比纸货标题更能检验“缺口是否被消化”。
美国能源信息署最新一周(截至9月11日)商业原油库存为4.234亿桶,较前周减少约60万桶,仍略高于五年同期均值约1%。战略石油储备约2.850亿桶,变动有限。库欣库存继续小幅下降。下一份周报定于9月23日公布,时间上正好叠在联大一般性辩论期间。大西洋盆地库存如果继续按“小幅去库、不脱离季节性”的节奏走,说明纸货上的地缘溢价与实物紧平衡并不是同一件事;若去库突然加速并伴随成品油裂解走阔,才意味着绕行通道的损失开始穿透到炼厂门口。欧洲部分炼厂已在寻找北海、中质替代货源,这是管道停运后最直接的区域再平衡,而不是全球桶数的简单加减。
东西管道复运节奏成为供应定价的第一变量
9月10日前后无人机袭击迫使东西管道暂停后,这条贯通阿拉伯半岛、通往红海延布港的通道从“绕开霍尔木兹海峡的备份”变成了现货紧缺的放大器。公开信息显示,管道停运前大约输送400万桶/日至500万桶/日,相当于全球供应的4%至5%;系统设计能力可到约700万桶/日。沙特方面随后放出的修复路径很明确:先绕开受损管段,争取数日内恢复约一半运力,完整修复约需6周。
美国能源部长赖特表示,评估仍在进行,但复流时间“会按天数来衡量”,并提到沙特正设法把更多原油从霍尔木兹一线挪开。这句话的信息量不在态度,而在期限结构:若数日内真能恢复约200万桶/日至250万桶/日的流量,延布港待装库存被抽干的风险就会后移;若实际吞吐低于“一半运力”的口头口径,或者泵站电气结构损伤把工期从数日拉长到数周,贴水结构会重新变陡。国际能源署口径显示,8月经霍尔木兹海峡的流量约760万桶/日,较冲突前大幅收缩;延布与富查伊拉等绕行出口8月已回落到约550万桶/日。管道停运是在绕行流量已经下滑的背景下叠加的,因此复运进度直接决定三季度实物缺口是被部分填上,还是继续靠其他产区增量硬扛。
联大窗口改写的是溢价期限,不是地质储量
第81届联合国大会一般性辩论定于9月22日至26日及28日在纽约举行。伊朗总统佩泽希齐扬已确认率团出席,并计划在大会阐述立场、与多国领导人接触。美方已批准核心代表团入境签证。美国总统特朗普表示,“大概愿意”在联大期间会见佩泽希齐扬,同时称目前处于决策阶段。
这类日程对原油的冲击,本质是压缩或重新打开近月风险溢价,而不是立刻改写地下储量。市场此前给中东冲突、水道受限和基础设施袭击贴上了一层快速可变的溢价;一旦出现可核验的接触,近月合约往往先于远月做出反应,因为近月承载的是“本周能不能装船、保费会不会再跳”的现金流。反过来,若会晤停留在姿态、水道袭扰再度升温,溢价会以同样的速度贴回去。霍尔木兹通行、红海袭扰和管道修复是三条并行的物理约束,外交日程只能改变这三条约束被市场同时定价的权重。
布伦特日线结构:带宽仍宽,动量指标进入收敛段
从日线观察,9月上旬至中旬出现一轮沿布林带上轨附近延伸的放量波动。布林带中轨约96.75美元/桶,上轨约110.45美元/桶,下轨约83.05美元/桶,带宽仍显著宽于8月下旬至9月初的收缩阶段,说明9月冲击把波动率抬到了更高平台,尚未完成均值回归。
MACD显示DIFF 4.05、DEA 4.09、柱状线-0.08。两条信号线几乎走平,柱状线由前期连续正值收窄至零轴附近。更有用的是结构含义:带宽宽、动量收敛,通常对应事件驱动盘口,盘口厚度会随头条切换而快速变化,日内振幅仍可能显著高于8月均值。
库存与需求侧对冲了多少物理缺口
国际能源署平衡表把2026年二季度全球缺口估在约220万桶/日,三季度约170万桶/日,明显小于霍尔木兹一线的账面损失。差额来自三块:海湾以外产区累计增量、绕行港口阶段性抬升,以及高价对消费的抑制。该机构将2026年全球需求下调至同比收缩,其中二季度收缩幅度更大,三季度有所收窄。高价本身已经在做需求侧对冲,炼厂采购周期和裂解价差比纸货标题更能检验“缺口是否被消化”。
美国能源信息署最新一周(截至9月11日)商业原油库存为4.234亿桶,较前周减少约60万桶,仍略高于五年同期均值约1%。战略石油储备约2.850亿桶,变动有限。库欣库存继续小幅下降。下一份周报定于9月23日公布,时间上正好叠在联大一般性辩论期间。大西洋盆地库存如果继续按“小幅去库、不脱离季节性”的节奏走,说明纸货上的地缘溢价与实物紧平衡并不是同一件事;若去库突然加速并伴随成品油裂解走阔,才意味着绕行通道的损失开始穿透到炼厂门口。欧洲部分炼厂已在寻找北海、中质替代货源,这是管道停运后最直接的区域再平衡,而不是全球桶数的简单加减。
[免责声明] 本文仅代表作者本人观点,与期货频道无关。期货频道网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
知秋
关注市场动向,洞察经济脉络。
发表文章 19713 篇
他的热门文章

 沪公网安备 31010702001056号