




廉价日元时代终结?套利交易面临大考,全球资产估值将被重估
2026-09-22 10:22:17
来源:【原创】
导语:日本央行上周加息25个基点至1.25%,但日元不升反跌,美元兑日元周二亚市交投于157.50附近,维持9月4日以来高位。核心原因是美日利差未明显收窄,市场认为日本紧缩周期偏浅。套利交易融资成本上升,全球依赖廉价日元的资产估值面临重估。
周二(9月22日)亚洲时段,美元兑日元小幅走高,当前交投于157.50附近,汇价维持在9月4日以来的高位区域。
日元持续承压之际,日本央行上周的加息决定及其市场反应,成为理解当前汇率格局的关键线索。
日本央行上周五(9月18日)以7比2的投票结果将政策利率上调25个基点至1.25%,这是日本进一步告别数十年超宽松货币政策的又一步。然而,市场并未给出预期中的回报——日元不升反跌,10年期日本国债收益率仍维持在3%附近。

日本央行将政策利率上调至1.25%,但日元兑美元在决策后大幅下跌,10年期日本国债收益率仍接近3%。
这一反应揭示了一个核心逻辑:对汇率市场而言,日本利率的绝对水平远不如其他地区可获得的相对回报重要。日本正在推进货币政策正常化,而美国仍保持相对限制性立场,美联储也已加息,使得长期压制日元的利率差基本保持不变。
央行可以加息,但若投资者认为紧缩周期相对于其他地区仍然偏浅,本币未必变得更具吸引力。
多年来,廉价的日本融资支撑了套利交易:借入低成本的日元,投资于其他地区收益率更高的资产。
这一策略不需要主导全球市场就能产生重要影响。当融资货币变得更加昂贵或波动时,投资者可能被迫迅速削减头寸。三个月内两次加息并不算慢。股票、新兴市场货币和长久期债券的投资者应审视其估值在多大程度上依赖廉价的日本资本。
这种谨慎有一定依据:日本投资者是全球最大的美国国债持有者之一,日本国内债券回报的持续改善可能使资金回流更具吸引力。
即使这些资金流动发生温和转变,在各国政府为持续财政赤字大量发行债务的背景下,也会产生重要影响。
但市场不应假设每一次日本加息都意味着资金大规模回流。7比2的投票结果说明了问题:委员浅田统市郎和佐藤绫乃反对加息,认为经济尚不支持更紧缩的政策。
核心通胀已从7月的1.8%放缓至8月的1.7%。这些反对意见表明,1.25%之后的路径并非预先确定。这种不确定性有助于解释日元的反应:投资者可以提前定价一次加息,而推动汇率的往往是接下来会发生什么。
日本央行自身的指引仍以数据为依据,而非承诺快速进一步紧缩。
债券市场也提供了一个有用的教训:更高的政策利率并不自动意味着更高的长期收益率。10年期日本国债由通胀预期、增长、财政政策、政府债务的未来供应以及隔夜利率共同驱动。
对全球投资组合而言,日本与其说是一个单一交易,不如说是一个融资风险来源。如果日元最终大幅升值,套利交易可能平仓,用日本资金购买的海外资产可能变得不那么有吸引力。如果日元尽管加息仍然疲软,那表明日本的货币政策正常化正难以克服更广泛的全球力量。
对于将廉价日本资本视为市场永久特征的投资者而言,这两种结果都不特别令人安心。
日本央行将政策利率上调至1.25%,这在一个不太久远的过去会显得非同寻常。然而更重要的变化是心理层面的:投资者不能再假设日本利率将无限期地维持在可忽略的水平。
此次加息未能提振日元,说明相对利率差而非绝对水平才是汇率的核心驱动。套利交易的融资成本正在上升,全球依赖廉价日元资本的资产估值面临重新审视。
未来需要关注两条路径:若日元大幅升值,套利平仓可能引发海外资产抛售;若日元持续疲软,则说明日本货币政策正常化难以抗衡全球力量。无论哪种情形,全球融资版图正在改变,投资者需要重新评估那些建立在廉价日本资本永久假设之上的头寸。
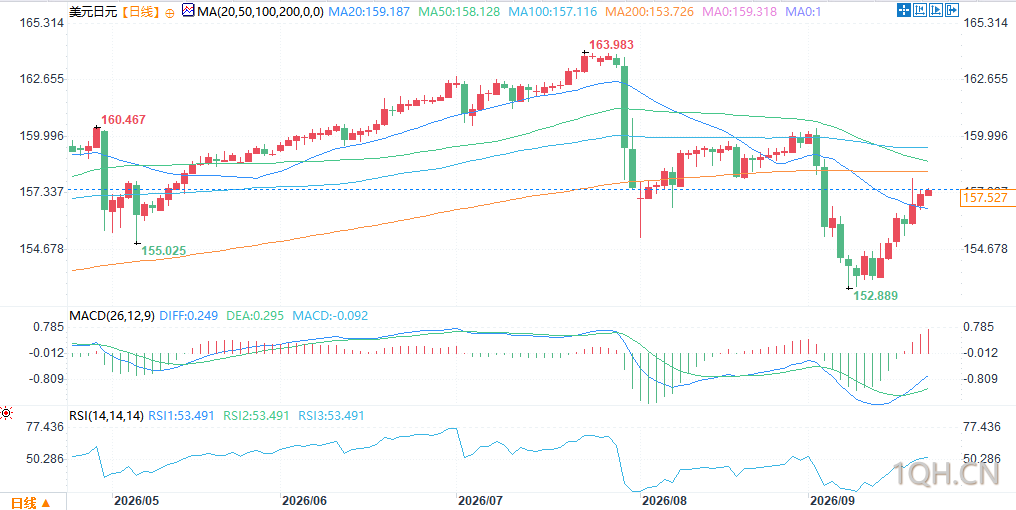
(美元兑日元日线图,来源:易汇通)
北京时间10:22,美元兑日元报157.45/46。
日元持续承压之际,日本央行上周的加息决定及其市场反应,成为理解当前汇率格局的关键线索。
日本央行上周五(9月18日)以7比2的投票结果将政策利率上调25个基点至1.25%,这是日本进一步告别数十年超宽松货币政策的又一步。然而,市场并未给出预期中的回报——日元不升反跌,10年期日本国债收益率仍维持在3%附近。
加息未能提振日元:相对利率差才是关键
日本央行将政策利率上调至1.25%,但日元兑美元在决策后大幅下跌,10年期日本国债收益率仍接近3%。
这一反应揭示了一个核心逻辑:对汇率市场而言,日本利率的绝对水平远不如其他地区可获得的相对回报重要。日本正在推进货币政策正常化,而美国仍保持相对限制性立场,美联储也已加息,使得长期压制日元的利率差基本保持不变。
央行可以加息,但若投资者认为紧缩周期相对于其他地区仍然偏浅,本币未必变得更具吸引力。
廉价日元与全球套利交易:融资货币的角色
多年来,廉价的日本融资支撑了套利交易:借入低成本的日元,投资于其他地区收益率更高的资产。
这一策略不需要主导全球市场就能产生重要影响。当融资货币变得更加昂贵或波动时,投资者可能被迫迅速削减头寸。三个月内两次加息并不算慢。股票、新兴市场货币和长久期债券的投资者应审视其估值在多大程度上依赖廉价的日本资本。
这种谨慎有一定依据:日本投资者是全球最大的美国国债持有者之一,日本国内债券回报的持续改善可能使资金回流更具吸引力。
即使这些资金流动发生温和转变,在各国政府为持续财政赤字大量发行债务的背景下,也会产生重要影响。
资金回流并非必然:7比2投票揭示的内部分歧
但市场不应假设每一次日本加息都意味着资金大规模回流。7比2的投票结果说明了问题:委员浅田统市郎和佐藤绫乃反对加息,认为经济尚不支持更紧缩的政策。
核心通胀已从7月的1.8%放缓至8月的1.7%。这些反对意见表明,1.25%之后的路径并非预先确定。这种不确定性有助于解释日元的反应:投资者可以提前定价一次加息,而推动汇率的往往是接下来会发生什么。
日本央行自身的指引仍以数据为依据,而非承诺快速进一步紧缩。
债券市场的启示:政策利率不等于长端收益率
债券市场也提供了一个有用的教训:更高的政策利率并不自动意味着更高的长期收益率。10年期日本国债由通胀预期、增长、财政政策、政府债务的未来供应以及隔夜利率共同驱动。
对全球投资组合而言,日本与其说是一个单一交易,不如说是一个融资风险来源。如果日元最终大幅升值,套利交易可能平仓,用日本资金购买的海外资产可能变得不那么有吸引力。如果日元尽管加息仍然疲软,那表明日本的货币政策正常化正难以克服更广泛的全球力量。
对于将廉价日本资本视为市场永久特征的投资者而言,这两种结果都不特别令人安心。
总结
日本央行将政策利率上调至1.25%,这在一个不太久远的过去会显得非同寻常。然而更重要的变化是心理层面的:投资者不能再假设日本利率将无限期地维持在可忽略的水平。
此次加息未能提振日元,说明相对利率差而非绝对水平才是汇率的核心驱动。套利交易的融资成本正在上升,全球依赖廉价日元资本的资产估值面临重新审视。
未来需要关注两条路径:若日元大幅升值,套利平仓可能引发海外资产抛售;若日元持续疲软,则说明日本货币政策正常化难以抗衡全球力量。无论哪种情形,全球融资版图正在改变,投资者需要重新评估那些建立在廉价日本资本永久假设之上的头寸。
(美元兑日元日线图,来源:易汇通)
北京时间10:22,美元兑日元报157.45/46。
[免责声明] 本文仅代表作者本人观点,与期货频道无关。期货频道网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
GoldMan3
平常心即道,无事即自在
发表文章 1037 篇
他的热门文章

 沪公网安备 31010702001056号