




欧元徘徊于7月底以来低位,美国初请失业金数据或称下一触发点
2026-09-24 11:08:02
来源:【原创】
导语:欧元兑美元周四亚市微跌至1.1380附近,美联储鹰派信号提振美元。美国9月制造业PMI超预期,服务业和综合指数回落但仍扩张。巴尔、巴尔金、柯林斯支持近期加息,市场定价10月加息概率升至69.7%。欧洲央行马克鲁夫称第二轮通胀效应未现,市场定价10月加息概率约45%,欧美政策分化进一步支撑美元。
周四(9月24日)亚洲时段,欧元兑美元窄幅震荡,当前交投于1.1380附近,日内波动有限,但整体仍徘徊在7月30日以来的低位区间。
交易员将关注美国每周初请失业金人数报告和当日晚些时候的美联储官员讲话。市场目前定价美联储10月加息25个基点的概率约为69.7%,高于一周前的48.7%。

根据美国标普全球采购经理人指数的初值,9月制造业PMI从8月的51.7升至52.0,高于预期的51.4。
与此同时,9月服务业PMI从52.5降至51.7,低于市场共识的52.0。9月综合PMI从52.5降至51.7。
制造业的强劲与服务业和综合指数的回落形成分化,但整体仍处于扩张区间,为美联储的鹰派立场提供了经济基本面支撑。
周三,美联储理事迈克尔·巴尔表示,“可能需要进一步的政策调整”以控制通胀。里士满联储主席巴尔金和波士顿联储主席柯林斯均支持近期的加息,理由是持续的通胀压力。美联储官员的鹰派言论可能提振美元,并对欧元兑美元构成短期逆风。
市场目前定价美联储10月加息25个基点的概率约为69.7%,高于一周前的48.7%。
巴尔强调“可能需要进一步加息”、实现2%通胀的风险增加、而劳动力市场风险已减退,凸显在增长强劲和劳动力市场稳健的背景下,愿意进一步收紧政策。
巴尔承认美联储此前“定位不当”、需要将政策重新校准到“正确方向”,强化了当前立场可能仍过于宽松的判断。
欧洲央行政策制定者加布里埃尔·马克鲁夫表示,若高能源价格开始蔓延至其他部门的价格,央行可能再次加息,但迄今为止没有这种第二轮通胀效应的迹象。
市场目前定价欧洲央行10月再次加息25个基点的概率约为45%,最早到12月才完全定价进一步加息。
这为即将发布的数据留出了充足的空间来改变预期。欧洲央行的谨慎立场与美联储的鹰派形成对比,进一步支撑美元。
法国兴业银行策略师重申其“美元王者将回归”框架仍然完好,强调“该展望的潜在主题是,在强势美元基本面与美国偏好弱势货币的较量中,基本面最终会占上风。”
他们承认市场条件已经变化,坦言“也许这仍然正确,尽管目前波动率似乎是输家。”
即便如此,法国兴业银行明确表示“这不会改变我们长期观点的转变”,该行继续预期美元基本面将随时间重新显现。
欧元兑美元跌破1.1400,美联储加息预期强化美元强势是核心驱动。美国制造业PMI超预期、服务业和综合指数回落但仍扩张,为鹰派立场提供基本面支撑。
巴尔、巴尔金和柯林斯密集放鹰,市场定价10月加息概率升至69.7%。欧洲央行马克鲁夫表示第二轮通胀效应未现,但保留行动选项,市场定价10月加息概率约45%,与美联储形成对比。
法国兴业银行维持美元长期强势框架。未来需关注美国初请失业金人数、美联储官员讲话、欧洲央行官员表态以及即将发布的通胀数据。若美国数据继续支持鹰派立场,欧元兑美元可能进一步下探;若数据走弱或欧洲央行转向更鹰派,欧元可能获得喘息。
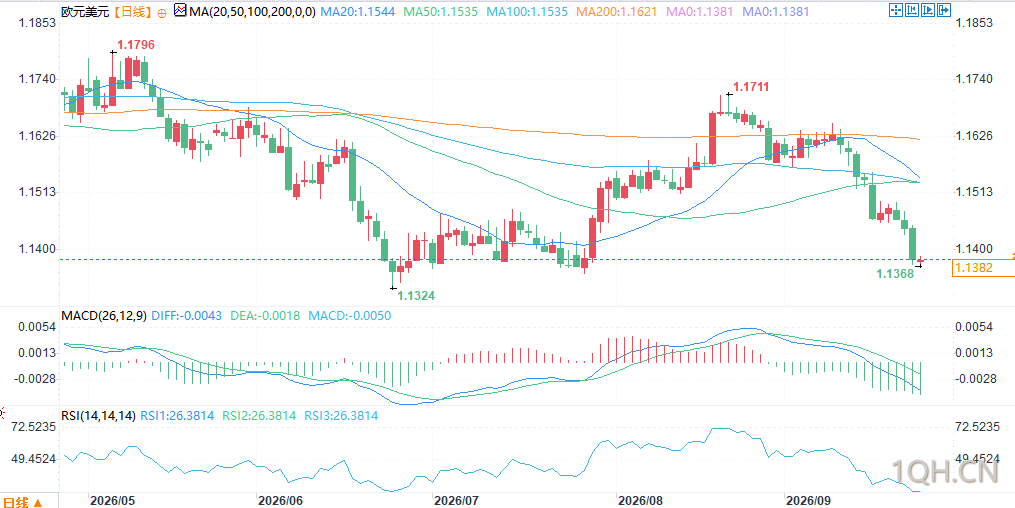
(欧元兑美元日线图,来源:易汇通)
北京时间11:07,欧元兑美元报1.1383/84。
交易员将关注美国每周初请失业金人数报告和当日晚些时候的美联储官员讲话。市场目前定价美联储10月加息25个基点的概率约为69.7%,高于一周前的48.7%。
美国PMI分化:制造业超预期,服务业和综合指数回落
根据美国标普全球采购经理人指数的初值,9月制造业PMI从8月的51.7升至52.0,高于预期的51.4。
与此同时,9月服务业PMI从52.5降至51.7,低于市场共识的52.0。9月综合PMI从52.5降至51.7。
制造业的强劲与服务业和综合指数的回落形成分化,但整体仍处于扩张区间,为美联储的鹰派立场提供了经济基本面支撑。
美联储官员密集放鹰,10月加息概率升至69.7%
周三,美联储理事迈克尔·巴尔表示,“可能需要进一步的政策调整”以控制通胀。里士满联储主席巴尔金和波士顿联储主席柯林斯均支持近期的加息,理由是持续的通胀压力。美联储官员的鹰派言论可能提振美元,并对欧元兑美元构成短期逆风。
市场目前定价美联储10月加息25个基点的概率约为69.7%,高于一周前的48.7%。
巴尔强调“可能需要进一步加息”、实现2%通胀的风险增加、而劳动力市场风险已减退,凸显在增长强劲和劳动力市场稳健的背景下,愿意进一步收紧政策。
巴尔承认美联储此前“定位不当”、需要将政策重新校准到“正确方向”,强化了当前立场可能仍过于宽松的判断。
欧洲央行:第二轮通胀效应未现,但保留行动选项
欧洲央行政策制定者加布里埃尔·马克鲁夫表示,若高能源价格开始蔓延至其他部门的价格,央行可能再次加息,但迄今为止没有这种第二轮通胀效应的迹象。
市场目前定价欧洲央行10月再次加息25个基点的概率约为45%,最早到12月才完全定价进一步加息。
这为即将发布的数据留出了充足的空间来改变预期。欧洲央行的谨慎立场与美联储的鹰派形成对比,进一步支撑美元。
机构观点:美元长期强势框架未变
法国兴业银行策略师重申其“美元王者将回归”框架仍然完好,强调“该展望的潜在主题是,在强势美元基本面与美国偏好弱势货币的较量中,基本面最终会占上风。”
他们承认市场条件已经变化,坦言“也许这仍然正确,尽管目前波动率似乎是输家。”
即便如此,法国兴业银行明确表示“这不会改变我们长期观点的转变”,该行继续预期美元基本面将随时间重新显现。
总结
欧元兑美元跌破1.1400,美联储加息预期强化美元强势是核心驱动。美国制造业PMI超预期、服务业和综合指数回落但仍扩张,为鹰派立场提供基本面支撑。
巴尔、巴尔金和柯林斯密集放鹰,市场定价10月加息概率升至69.7%。欧洲央行马克鲁夫表示第二轮通胀效应未现,但保留行动选项,市场定价10月加息概率约45%,与美联储形成对比。
法国兴业银行维持美元长期强势框架。未来需关注美国初请失业金人数、美联储官员讲话、欧洲央行官员表态以及即将发布的通胀数据。若美国数据继续支持鹰派立场,欧元兑美元可能进一步下探;若数据走弱或欧洲央行转向更鹰派,欧元可能获得喘息。
(欧元兑美元日线图,来源:易汇通)
北京时间11:07,欧元兑美元报1.1383/84。
[免责声明] 本文仅代表作者本人观点,与期货频道无关。期货频道网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
GoldMan3
平常心即道,无事即自在
发表文章 1055 篇
他的热门文章

 沪公网安备 31010702001056号