




布伦特从110美元回落,现货升水却把结构撕开了
2026-09-22 15:55:51
来源:【原创】
导语:9月22日周二,布伦特原油当前在101-102美元/桶区间波动,连续四个交易日走低后,出现企稳迹象。沙特出口路径在过去两周发生了可核验的再配置:9月10日无人机袭击后,东西原油管道按预防原则停运,红海延布港装船近乎中断;海湾一侧拉斯塔努拉等码头装船量抬升,阿曼苏哈尔附近过驳安排扩大。
9月22日周二,布伦特原油当前在101-102美元/桶区间波动,连续四个交易日走低后,出现企稳迹象。沙特出口路径在过去两周发生了可核验的再配置:9月10日无人机袭击后,东西原油管道按预防原则停运,红海延布港装船近乎中断;海湾一侧拉斯塔努拉等码头装船量抬升,阿曼苏哈尔附近过驳安排扩大。与此同时市场人士透露,沙特阿美已向至少三家亚洲炼厂作出非正式口头确认,延布港提油有望重新开放,但未给出书面通知,也未公布时间表。对炼厂采购、船期与区域价差而言,口头安排与官方装船窗口之间的时间差,才是当前定价摩擦的核心。
东西原油管道全长约1200公里,连接东部油田与红海延布港,设计能力约500万桶/日。冲突背景下霍尔木兹海峡通行受限后,该管道一度承担沙特对外销售的主要改道功能,袭击前向延布港输送约400万桶/日。9月10日至11日,无人机击中利雅得与麦地那沿线泵站,沙特能源部门随即以预防原则关停管线。航运跟踪显示,延布港自9月12日起基本未见新的原油离港。
在这一空窗期内,部分亚洲长约买家已经错过原定延布港装船期。有船只停留在港口附近水域,有船只仍在驶往该港。市场人士称,沙特阿美管理层向至少三家燃料加工商作出非正式保证,称很快可以在延布港提油,但保证停留在口头层面,没有正式装船通知,也没有明确天数。对炼厂而言,口头确认只能降低“港口永久关闭”的尾部想象,并不能直接改写已错过的受载期、滞期费与替代货源合同。亚洲买家随后更多转向海湾装船与阿曼近海过驳;欧洲买家则面临更硬的配额约束。
管道停运后,沙特将更多出口压向海湾东岸。航运数据显示,9月12日以来海湾原油装船均值约370万桶/日,高于当月早些时候的约290万桶/日;9月1日至11日红海装船均值曾约390万桶/日。另有约6000万桶原油被安排在9月、10月自拉斯塔努拉装出,经霍尔木兹海峡后在阿曼苏哈尔附近过驳。过驳使买方不必把自有船队直接送入争议水域,但增加了二次过驳、保险与船期不确定性。
区域配置并不对称。熟悉长约安排的人士称,沙特阿美上周已通知至少两家欧洲炼厂:10月长期协议项下将不获分配原油,且这一处理适用于欧洲全部长约买家。配额空窗迫使买方转向北海及地中海现货。波兰炼厂奥伦已采购北海货以填补缺口。挪威约翰斯维德鲁普相对北海即期布伦特的升水,在截至9月17日的一周内扩大18.60美元/桶,至24.05美元/桶的纪录高位。同一时期,即期布伦特曾一度升至130美元/桶上方。亚洲与欧洲面对的不是同一组约束:前者拿到海湾货与过驳窗口,后者在10月长约上被置于零分配。
航运分析机构Vortexa表示,经霍尔木兹海峡的沙特油流增加,标志着出口策略正在因东西管道受损、延布港装船受限而转向。该机构跟踪显示,按28日移动均值计,相关海峡过境量由9月1日的约120万桶/日升至9月16日的约190万桶/日。这句话的市场含义很具体:改道已经发生,但改道本身不能自动恢复红海装船,也不能自动补上欧洲10月长约。
公开信息显示,管线本体受损有限,主要冲击集中在泵站。评估口径认为,至少一座泵站损伤较重,修复需要四至六周;沙特方面曾对外传递“数日内恢复约一半运力”的意向,但此后未见官方进度更新。美国能源部长赖特9月15日称,评估仍在进行,恢复“大概以天数计”,同时承认存在更长修复期的可能。
延布港罐存构成另一道硬约束。评估认为,西海岸库存大约只覆盖三天装船,或约九天的西部炼厂加工需求;延布港罐容约2400万桶,袭击前后库存已降至约900万桶量级。市场真正跟踪的是泵站何时恢复、西部炼厂与出口如何排产、以及口头开放延布港之后第一船实际受载日期。
过驳与海湾装船可以转移部分桶数,但不能复制延布港对欧洲的地理便利。延布港货经苏伊士以北或苏梅德管线抵达地中海,是欧洲长约的传统路径。海湾货经海峡与过驳后,主要对应亚洲炼厂的船期与保险安排。
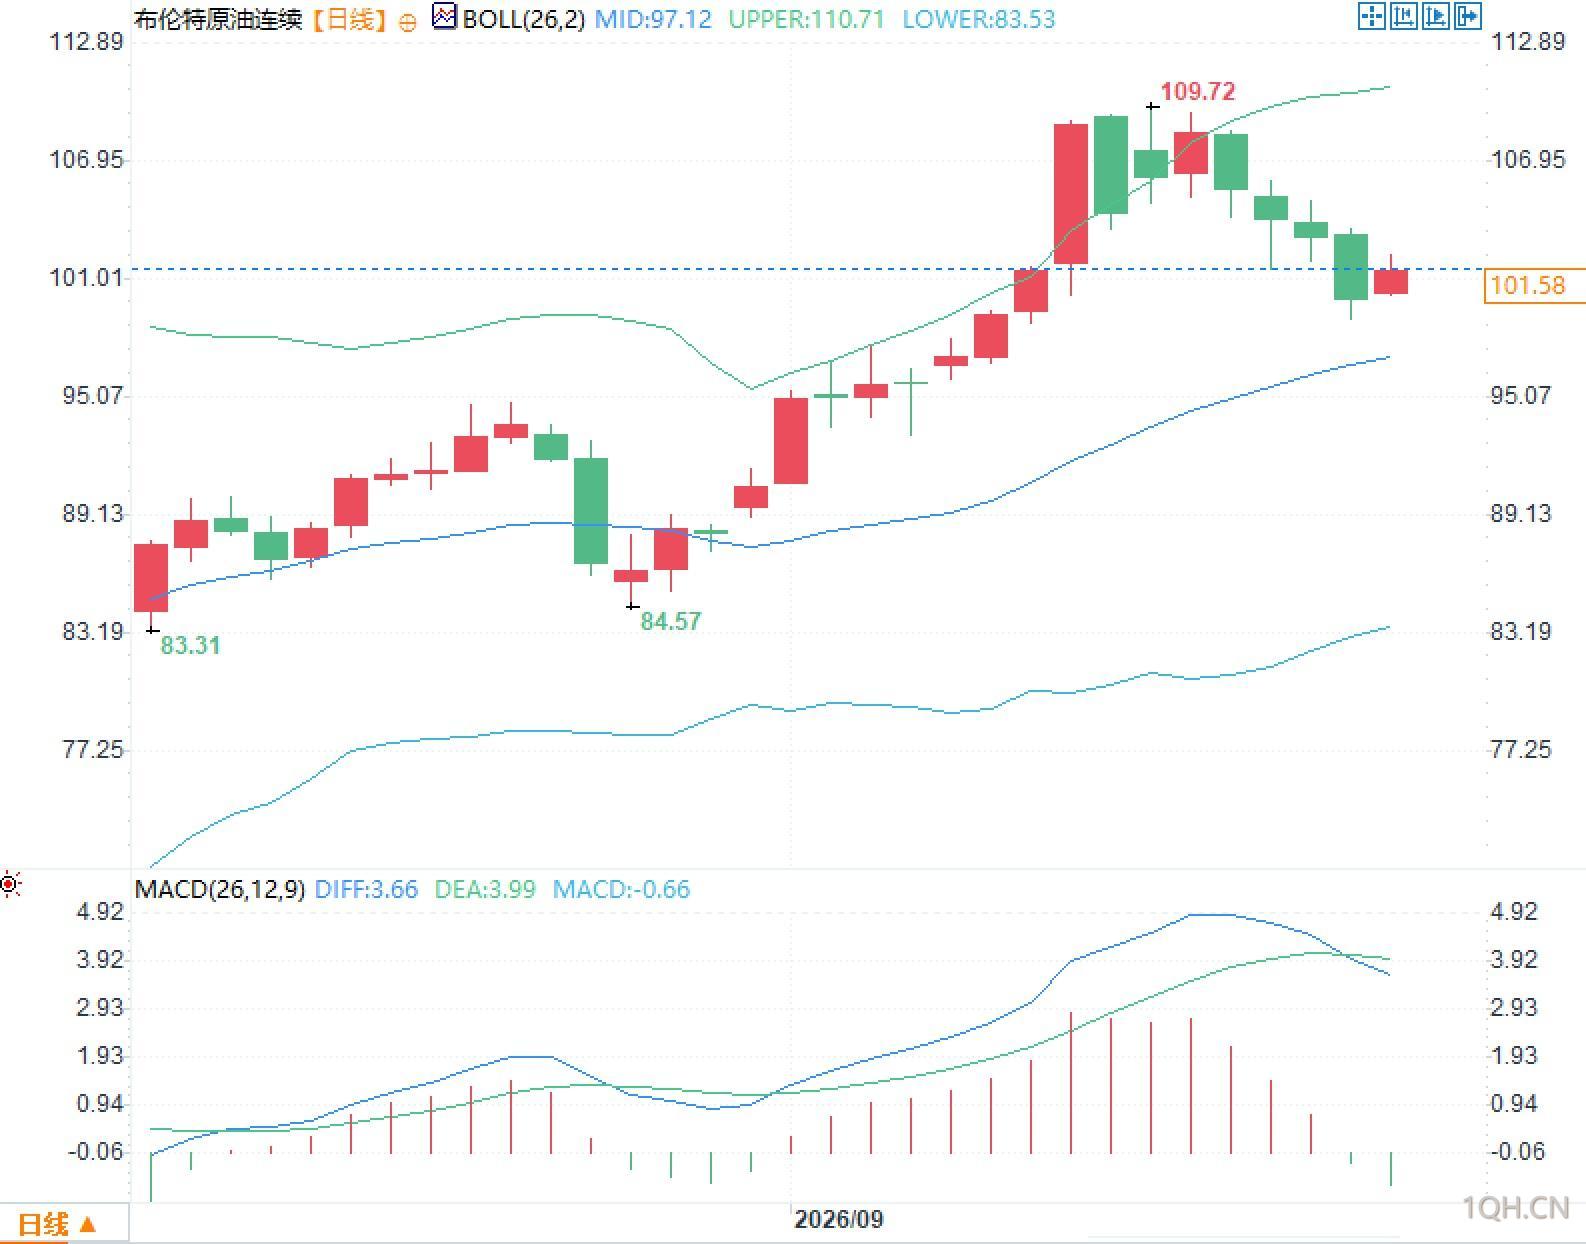
日线图上,布林带中轨97.12美元/桶,上轨110.71美元/桶,下轨83.53美元/桶,价格位于中轨与上轨之间。MACD显示DIFF为3.66,DEA为3.99,柱状值-0.66,快线位于慢线下方。
即期布伦特在欧洲补货最紧张时升至130美元/桶上方;约翰斯维德鲁普创纪录升水,说明中质含硫替代货在西北欧被重新定价。迪拜相关部分估价同期亦大幅抬升,对应亚洲到岸与过驳货的保险、运费加价。期货回落与现货升水可以同时存在:前者交易的是“改道已经出现、部分供给被看见”,后者交易的是“欧洲10月长约仍空、特定等级仍缺”。接下来可核验的仍是三件事:延布港是否出现新的装船轨迹,10月欧洲长约是否出现书面修正,以及海湾装船与过驳量能否在统计上稳定高于管道停运前的东岸基线。
延布港口头确认与装船窗口的错位
东西原油管道全长约1200公里,连接东部油田与红海延布港,设计能力约500万桶/日。冲突背景下霍尔木兹海峡通行受限后,该管道一度承担沙特对外销售的主要改道功能,袭击前向延布港输送约400万桶/日。9月10日至11日,无人机击中利雅得与麦地那沿线泵站,沙特能源部门随即以预防原则关停管线。航运跟踪显示,延布港自9月12日起基本未见新的原油离港。
在这一空窗期内,部分亚洲长约买家已经错过原定延布港装船期。有船只停留在港口附近水域,有船只仍在驶往该港。市场人士称,沙特阿美管理层向至少三家燃料加工商作出非正式保证,称很快可以在延布港提油,但保证停留在口头层面,没有正式装船通知,也没有明确天数。对炼厂而言,口头确认只能降低“港口永久关闭”的尾部想象,并不能直接改写已错过的受载期、滞期费与替代货源合同。亚洲买家随后更多转向海湾装船与阿曼近海过驳;欧洲买家则面临更硬的配额约束。
海湾改道抬升与欧洲十月配额归零
管道停运后,沙特将更多出口压向海湾东岸。航运数据显示,9月12日以来海湾原油装船均值约370万桶/日,高于当月早些时候的约290万桶/日;9月1日至11日红海装船均值曾约390万桶/日。另有约6000万桶原油被安排在9月、10月自拉斯塔努拉装出,经霍尔木兹海峡后在阿曼苏哈尔附近过驳。过驳使买方不必把自有船队直接送入争议水域,但增加了二次过驳、保险与船期不确定性。
区域配置并不对称。熟悉长约安排的人士称,沙特阿美上周已通知至少两家欧洲炼厂:10月长期协议项下将不获分配原油,且这一处理适用于欧洲全部长约买家。配额空窗迫使买方转向北海及地中海现货。波兰炼厂奥伦已采购北海货以填补缺口。挪威约翰斯维德鲁普相对北海即期布伦特的升水,在截至9月17日的一周内扩大18.60美元/桶,至24.05美元/桶的纪录高位。同一时期,即期布伦特曾一度升至130美元/桶上方。亚洲与欧洲面对的不是同一组约束:前者拿到海湾货与过驳窗口,后者在10月长约上被置于零分配。
航运分析机构Vortexa表示,经霍尔木兹海峡的沙特油流增加,标志着出口策略正在因东西管道受损、延布港装船受限而转向。该机构跟踪显示,按28日移动均值计,相关海峡过境量由9月1日的约120万桶/日升至9月16日的约190万桶/日。这句话的市场含义很具体:改道已经发生,但改道本身不能自动恢复红海装船,也不能自动补上欧洲10月长约。
泵站损伤、库存天数与恢复节奏
公开信息显示,管线本体受损有限,主要冲击集中在泵站。评估口径认为,至少一座泵站损伤较重,修复需要四至六周;沙特方面曾对外传递“数日内恢复约一半运力”的意向,但此后未见官方进度更新。美国能源部长赖特9月15日称,评估仍在进行,恢复“大概以天数计”,同时承认存在更长修复期的可能。
延布港罐存构成另一道硬约束。评估认为,西海岸库存大约只覆盖三天装船,或约九天的西部炼厂加工需求;延布港罐容约2400万桶,袭击前后库存已降至约900万桶量级。市场真正跟踪的是泵站何时恢复、西部炼厂与出口如何排产、以及口头开放延布港之后第一船实际受载日期。
过驳与海湾装船可以转移部分桶数,但不能复制延布港对欧洲的地理便利。延布港货经苏伊士以北或苏梅德管线抵达地中海,是欧洲长约的传统路径。海湾货经海峡与过驳后,主要对应亚洲炼厂的船期与保险安排。
基准回撤与价差里的物流信息
日线图上,布林带中轨97.12美元/桶,上轨110.71美元/桶,下轨83.53美元/桶,价格位于中轨与上轨之间。MACD显示DIFF为3.66,DEA为3.99,柱状值-0.66,快线位于慢线下方。
即期布伦特在欧洲补货最紧张时升至130美元/桶上方;约翰斯维德鲁普创纪录升水,说明中质含硫替代货在西北欧被重新定价。迪拜相关部分估价同期亦大幅抬升,对应亚洲到岸与过驳货的保险、运费加价。期货回落与现货升水可以同时存在:前者交易的是“改道已经出现、部分供给被看见”,后者交易的是“欧洲10月长约仍空、特定等级仍缺”。接下来可核验的仍是三件事:延布港是否出现新的装船轨迹,10月欧洲长约是否出现书面修正,以及海湾装船与过驳量能否在统计上稳定高于管道停运前的东岸基线。
[免责声明] 本文仅代表作者本人观点,与期货频道无关。期货频道网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
知秋
关注市场动向,洞察经济脉络。
发表文章 19747 篇
他的热门文章
 沪公网安备 31010702001056号