




日元干预奏效了吗?
2026-09-26 00:57:43
来源:【原创】
导语:在美国的配合之下,日本已经止住日元的趋势性下跌,但这种局面不可能长久维持。
市场上对于日元,大体分为两派观点。
第一派认为:日本是全球规模巨大的净债权国,因此日元下跌绝不是债务问题。日元走弱源于市场的非理性;日本政府手握巨量外汇储备,可以出手干预,把市场拉回理性轨道。按这套逻辑,干预能够起效,理由是日元被低估,政府可以震慑市场,迫使投机资金服软。
第二派观点则认为:日元下跌,根源在于日本央行持续压制日本国债收益率。面对日本庞大的公共债务,如果放任收益率自由上行,本会爆发主权债务危机;而现在收益率被按住,危机就转而体现在汇率上。持该观点的人认为,除非取消收益率上限,否则日元贬值的大趋势不会终结。
本文将梳理证据,对比这两种对立的理论。我本人显然支持第二种看法,但写这篇文章的目的,只是复盘现状、检视证据。
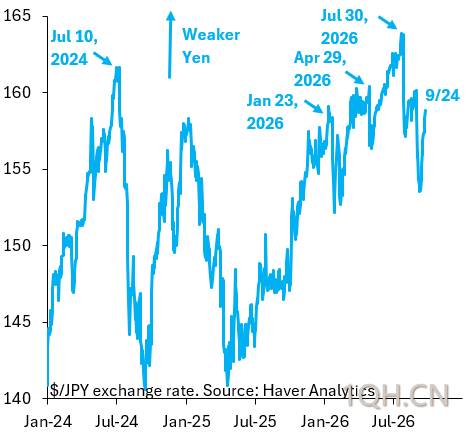
上图是美元兑日元汇率,也就是1美元可以兑换多少日元。曲线上行代表日元走弱,下行代表日元走强。我在图中标注了历次托底日元的干预时点,重点包括2024年7月的大规模干预,以及今年所有遏制日元下跌的操作,其中就包括本月早些时候,日本通过代理机构实施的干预行动。
图表给出的结论喜忧参半。一方面,今年的干预行动,确实阻止美元兑日元显著突破160关口。但另一方面,日元汇率再度试探160,很难说市场已经被“教训到位”。对今年干预最中肯的评价,或许是:干预迫使投机盘削减日元空头仓位。下图显示,当前投机资金已经转为做多日元、做空美元。
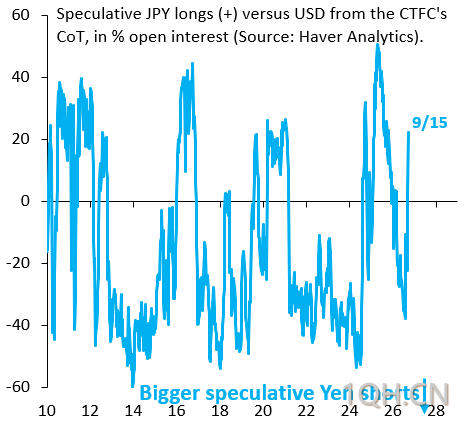
我之所以仍然保持怀疑,是因为一旦日本停止干预,日元就会重启下跌。
下面这张图,是今年三次主要干预事件中,美元兑日元的日度数据。我采用事件时间对齐:t代表每次干预前一天,灰色竖虚线标记该时点。红线是第一轮干预:1月23日纽约联储开展汇率问询;蓝线是第二轮,也就是4月30日日本单方面大手笔干预;黑线是当前这一轮,从7月30日开始。我把9月3日的那次干预归入本轮,图中把昨日记为9月24日。
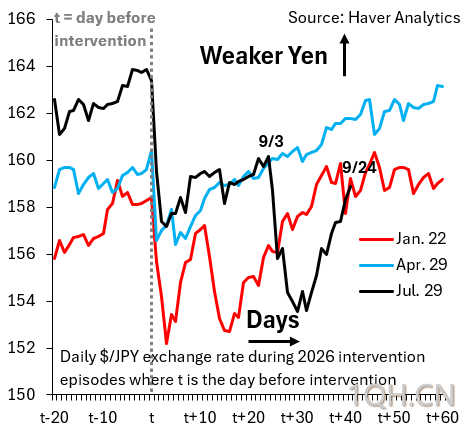
显而易见:干预可以短暂推升日元,但效果消退极快。就看本月初的这次干预:美元兑日元已经回到干预前的水平,日元获得的所有升值空间,全部被吞噬。
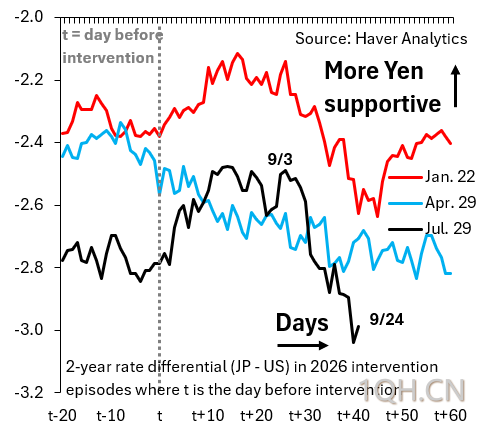
还有一个问题:干预能不能守住160这个关键关口?在我看来,答案是否定的。原因见下图:图中是和美元兑日元相对应的两年期利差。自从本月那场“隐性干预”之后,利差走势已经大幅利空日元,美元兑日元重回160附近也就不足为奇。
总结一句话:唯有日本央行能拯救日元。也就是说,只有收益率上行,才能让汇率获得可持续的稳定。但收益率走高,意味着日本政府利息支出大增,因此政策层面不允许收益率大幅抬升。
这也是我持续看空日元的理由。日元仍将继续走弱,因为另一种选择——收益率大幅飙升、引爆债务危机,对日本政坛当权者而言,代价要沉重得多。
第一派认为:日本是全球规模巨大的净债权国,因此日元下跌绝不是债务问题。日元走弱源于市场的非理性;日本政府手握巨量外汇储备,可以出手干预,把市场拉回理性轨道。按这套逻辑,干预能够起效,理由是日元被低估,政府可以震慑市场,迫使投机资金服软。
第二派观点则认为:日元下跌,根源在于日本央行持续压制日本国债收益率。面对日本庞大的公共债务,如果放任收益率自由上行,本会爆发主权债务危机;而现在收益率被按住,危机就转而体现在汇率上。持该观点的人认为,除非取消收益率上限,否则日元贬值的大趋势不会终结。
本文将梳理证据,对比这两种对立的理论。我本人显然支持第二种看法,但写这篇文章的目的,只是复盘现状、检视证据。
上图是美元兑日元汇率,也就是1美元可以兑换多少日元。曲线上行代表日元走弱,下行代表日元走强。我在图中标注了历次托底日元的干预时点,重点包括2024年7月的大规模干预,以及今年所有遏制日元下跌的操作,其中就包括本月早些时候,日本通过代理机构实施的干预行动。
图表给出的结论喜忧参半。一方面,今年的干预行动,确实阻止美元兑日元显著突破160关口。但另一方面,日元汇率再度试探160,很难说市场已经被“教训到位”。对今年干预最中肯的评价,或许是:干预迫使投机盘削减日元空头仓位。下图显示,当前投机资金已经转为做多日元、做空美元。
我之所以仍然保持怀疑,是因为一旦日本停止干预,日元就会重启下跌。
下面这张图,是今年三次主要干预事件中,美元兑日元的日度数据。我采用事件时间对齐:t代表每次干预前一天,灰色竖虚线标记该时点。红线是第一轮干预:1月23日纽约联储开展汇率问询;蓝线是第二轮,也就是4月30日日本单方面大手笔干预;黑线是当前这一轮,从7月30日开始。我把9月3日的那次干预归入本轮,图中把昨日记为9月24日。
显而易见:干预可以短暂推升日元,但效果消退极快。就看本月初的这次干预:美元兑日元已经回到干预前的水平,日元获得的所有升值空间,全部被吞噬。
还有一个问题:干预能不能守住160这个关键关口?在我看来,答案是否定的。原因见下图:图中是和美元兑日元相对应的两年期利差。自从本月那场“隐性干预”之后,利差走势已经大幅利空日元,美元兑日元重回160附近也就不足为奇。
总结一句话:唯有日本央行能拯救日元。也就是说,只有收益率上行,才能让汇率获得可持续的稳定。但收益率走高,意味着日本政府利息支出大增,因此政策层面不允许收益率大幅抬升。
这也是我持续看空日元的理由。日元仍将继续走弱,因为另一种选择——收益率大幅飙升、引爆债务危机,对日本政坛当权者而言,代价要沉重得多。
[免责声明] 本文仅代表作者本人观点,与期货频道无关。期货频道网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。
长风破浪
长风破浪会有时,直挂云帆济沧海
发表文章 21489 篇
他的热门文章


 沪公网安备 31010702001056号